 0
 0
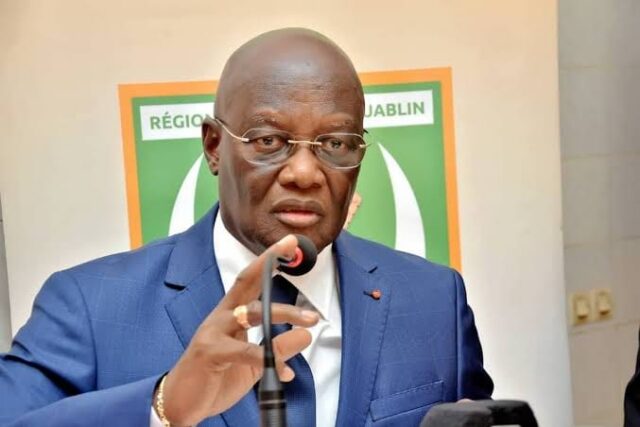
Le Directeur Général des Impôts défend le dispositif d’encadrement des contrôles fiscaux, fait le point sur le déploiement de la facture normalisée électronique (FNE) et rassure les agents sur la poursuite des nominations. Le directeur général des Impôts apporte des éclairages
Dans cette interview accordée à l’émission « Tout dit sauf », le directeur général des Impôts, Ouattara Sié Abou revient sur les plaintes de certains contribuables concernant les contrôles fiscaux, le bilan de la mise en œuvre de la facture normalisée électronique (FNE) et les revendications syndicales relatives aux nominations au sein de la Direction générale des Impôts (DGI). Il explique les mécanismes d’encadrement des contrôles, les objectifs de la digitalisation et les critères qui guident le processus de nomination.
De nombreux contribuables se plaignent de la multiplication des contrôles fiscaux cette année. Certains les jugent abusifs. Que leur répondez-vous ?
Il n’y a pas de réponse particulière à apporter. Le contrôle fiscal fait partie des missions de notre administration. Il est le corollaire inévitable du système fiscal adopté par la Côte d’Ivoire, à savoir le système déclaratif, choisi par la majorité des pays dans le monde.
Ce système repose sur le principe selon lequel le contribuable est responsable de ses déclarations fiscales. Lorsqu’il s’agit d’un bien immobilier, c’est à lui de déclarer le bien, sa localisation et sa valeur. Pour un opérateur économique, il lui revient de déclarer son chiffre d’affaires, ses bénéfices, ses salariés, entre autres éléments. Le pendant de ce système déclaratif est donc le contrôle fiscal, qui intervient a posteriori pour vérifier la conformité des déclarations effectuées par le contribuable.
Contrairement à une opinion répandue, les contrôles fiscaux ne sont pas réalisés au hasard. Ils font l’objet d’une programmation annuelle, élaborée à partir d’un certain nombre de critères.
Aujourd’hui, nous en sommes au stade du scoring. Notre application informatique intègre actuellement seize critères d’évaluation des risques. Lorsqu’on renseigne les références d’une entreprise, l’outil peut lui attribuer une couleur verte, correspondant à un risque modéré, orange, qui appelle à la vigilance, ou rouge, qui signale un risque élevé justifiant un examen approfondi.
C’est tout un travail préparatoire qui est réalisé en amont et qui aboutit à un programme de contrôle validé. Le vérificateur ne peut donc pas décider, de son propre chef, d’aller contrôler une entreprise qui n’est pas officiellement inscrite au programme de vérification. Le contrôle fiscal est ainsi encadré par la loi, par les règles d’organisation interne de l’administration et par un dispositif de suivi.
Certaines entreprises estiment faire l’objet de contrôles répétés, voire de harcèlement fiscal. Comment expliquez-vous ces situations ?
Il faut être réservé face à ces accusations, au regard des mécanismes d’encadrement que je viens de présenter.
Un contrôle est diligenté lorsque des indicateurs de risque apparaissent. Si une entreprise a déjà fait l’objet d’un contrôle et qu’elle a tiré les conséquences des observations formulées par l’administration, elle devrait normalement présenter un profil de risque plus faible. Cependant, si, quelque temps après, de nouveaux indicateurs apparaissent et que l’administration dispose d’informations précises, elle peut décider d’engager un nouveau contrôle.
Nous obtenons des informations par recoupement auprès d’autres administrations, des banques et des établissements financiers, mais aussi à travers les opérations d’exportation ou des informations provenant de l’étranger.
Il peut donc arriver qu’un deuxième contrôle porte sur des éléments nouveaux dont l’administration n’avait pas connaissance lors du premier. Dans ce cas, l’entreprise peut avoir le sentiment de subir un contrôle abusif, alors que la nouvelle vérification repose sur des informations supplémentaires.
La loi donne au contribuable la faculté de déclarer ses opérations, mais cela implique qu’il effectue des déclarations exactes. Lorsque des anomalies sont constatées, qu’elles relèvent ou non d’une fraude, l’administration est fondée à intervenir dans les conditions prévues par les textes.
Nous n’exécutons aucun contrôle sans validation préalable. Les entreprises contrôlées sur l’ensemble du territoire sont inscrites à un programme officiel. Ce dispositif permet de limiter les risques de dérapage.
L’administration fiscale est investie par l’État de missions précises, depuis l’assiette de l’impôt jusqu’à son contrôle, son recouvrement et la gestion du contentieux. Elle s’efforce de les accomplir au mieux. Je peux vous assurer que l’administration fiscale ivoirienne est sur la bonne voie.
Quel bilan faites-vous aujourd’hui de la mise en œuvre de la facture normalisée électronique (FNE) ?
La facture normalisée électronique s’inscrit dans la continuité d’une première étape : la facture normalisée physique, instituée en 2000 et qui a donc plus de vingt-cinq ans d’existence.
La FNE reprend les acquis de la facture physique tout en les adaptant aux nouveaux besoins de l’administration fiscale. Elle s’intègre dans un programme plus vaste de digitalisation de notre administration.
Concrètement, chaque facture émise par une entreprise, qu’elle soit grande, moyenne ou petite, alimente directement nos outils informatiques et permet à l’administration de disposer d’informations sur les transactions réalisées.
Ce dispositif présente un avantage économique important : la traçabilité. Il contribue à renforcer la transparence et la fiabilité des transactions entre les fournisseurs de biens et de services et leurs clients.
Pour les grandes entreprises, des interfaces de programmation applicative, appelées API, permettent de transmettre les données de facturation en temps réel au système informatique de la Direction générale des Impôts.
Pour les petites et moyennes entreprises, des dispositifs adaptés, notamment les terminaux de paiement électronique (TPE), permettent également la transmission des informations de facturation.
En réalité, nous avons modernisé la facture physique en lui apportant une valeur ajoutée technologique. Auparavant, les factures devaient être compilées et exploitées manuellement. Aujourd’hui, les outils informatiques permettent d’automatiser une partie importante de ce travail et d’améliorer la visibilité de l’administration sur les opérations économiques.
La facture normalisée électronique contribue-t-elle au contrôle fiscal ?
Absolument. Elle contribue au contrôle fiscal dans la mesure où elle nous permet, a posteriori, de reconstituer le volume des opérations réalisées par un opérateur économique. Comme je l’ai indiqué, nous sommes dans un système déclaratif. Il faut donc que les facturations effectuées par une entreprise soient cohérentes avec les déclarations fiscales de la période concernée.
La facture normalisée électronique est ainsi un outil de contrôle, de traçabilité des opérations économiques et de sécurisation des transactions entre les clients et les opérateurs économiques.
Il y a quelques mois, la DGI a publié un communiqué invitant toutes les entreprises à utiliser la facture normalisée électronique.
Où en est-on aujourd’hui ? Toutes les entreprises ont-elles adopté le dispositif ?
Si nous avons publié ce communiqué, c’est parce que nous avons constaté une certaine lenteur dans le processus d’adhésion des entreprises.
Nous avons donc considéré l’année 2026 comme une période de transition, au cours de laquelle nous poursuivons les actions de sensibilisation et d’information auprès de nos concitoyens, qu’il s’agisse d’entreprises constituées en sociétés ou d’opérateurs individuels.
En parallèle, nous nous préparons à mener des opérations de contrôle afin de nous assurer que le nouveau dispositif prévu par la loi est effectivement appliqué.
À ce stade, il serait prématuré de dresser un bilan définitif de son déploiement. Une chose est certaine : les grandes entreprises utilisaient déjà des systèmes de facturation relativement avancés. Pour elles, l’innovation consiste principalement à moderniser et à intégrer davantage leurs outils aux dispositifs de l’administration fiscale.
L’enjeu est désormais d’étendre la traçabilité aux opérations économiques qui échappent encore à une formalisation suffisante. Il faut distinguer le secteur informel au sens large des activités relevant véritablement de l’économie souterraine.
L’objectif de la FNE n’est pas d’aller chercher la vendeuse de piments au marché Gouro. Il s’agit notamment de mieux identifier les opérations commerciales importantes qui échappent à toute traçabilité, comme certaines activités de déchargement de conteneurs effectuées la nuit et qui ne laissent ensuite aucune trace documentaire.
Ces opérations doivent être facturées et leurs données intégrées dans le système de la Direction générale des Impôts afin de recevoir le traitement fiscal approprié.
Il y a quelques mois, plusieurs syndicats de la Direction générale des Impôts ont formulé des revendications relatives aux nominations. Quel constat faites-vous aujourd’hui ?
En ma qualité de directeur général, je ne me contente pas de diriger l’administration fiscale. J’assume également un rôle de sensibilisation. Je pense que certains de nos jeunes collègues ne maîtrisent pas toujours le processus de nomination.
Les nominations résultent d’un processus qui part de la base et remonte jusqu’à l’autorité compétente, en fonction du poste concerné. On ne peut donc pas vouloir bousculer un processus qui obéit à des règles précises.
Il n’est dans l’intérêt d’aucun directeur général, encore moins de son ministre de tutelle ou d’une autre autorité, de laisser des postes vacants alors que l’administration a besoin de toutes ses compétences pour fonctionner efficacement.
Je me réjouis aujourd’hui que les syndicats de la DGI aient salué les nominations des chefs de service qui ont été publiées. Il y en a environ 240.
Chaque nomination nécessite un examen individuel du dossier. Cela représente un travail important pour le directeur général, pour le ministre de l’Économie, des Finances et du Budget lorsque les nominations relèvent de sa compétence, ainsi que pour les autorités supérieures appelées à intervenir dans le processus.
Le processus est engagé et va se poursuivre. Il est dans l’intérêt de tous que les postes soient pourvus, car les vacances de postes peuvent entraîner une surcharge de travail pour les autres agents.
Je me réjouis donc que les syndicats soient aujourd’hui en phase avec la direction générale sur la poursuite de ce processus. Il ira jusqu’à son terme. Personne ne sera oublié en chemin.
Mais je tiens à rappeler une chose essentielle : la seule condition pour être nommé, c’est de le mériter. Il faut que nos collègues le comprennent, notamment les syndicalistes. On ne peut pas revendiquer une promotion si l’on ne travaille pas.
Les anciens nous l’ont enseigné, et ce principe reste valable aujourd’hui : seul le travail paie, surtout lorsqu’il est bien fait. Et ce travail bien fait doit pouvoir être reconnu, notamment à travers les nominations et les promotions.
Sercom